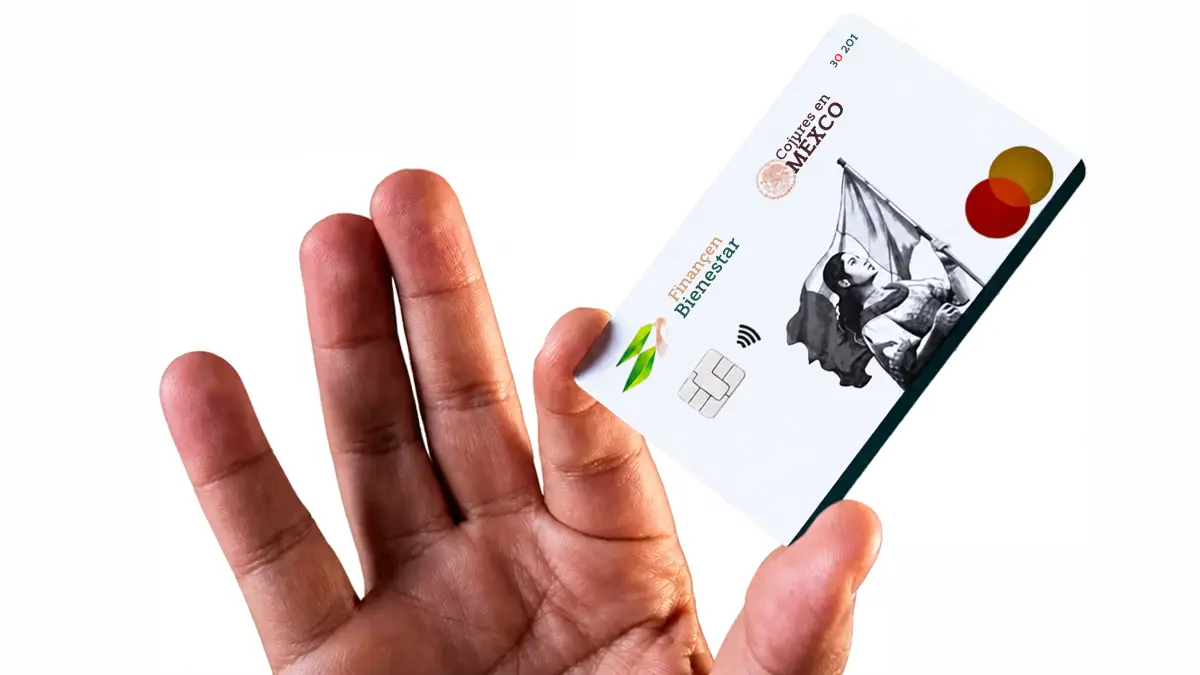
El Gobierno de México publicó en el Diario Oficial de la Federación (DOF) el 18 de noviembre de 2026 la reforma al decreto de creación de Financiera para el Bienestar (FINABIEN) —antes Telecomm—, la cual entró en vigor el 19 de noviembre de 2026 tras ser firmada por la presidenta Claudia Sheinbaum el 13 de noviembre junto con secretarías de Estado.
Con esta modificación legal, FINABIEN recibe facultades expresas para otorgar créditos, préstamos y financiamientos de manera directa a personas físicas y empresas en los 32 estados de la República que tienen dificultades para acceder a la banca tradicional, sin depender obligatoriamente de terceros intermediarios como ocurría bajo el esquema anterior vinculado a FIRA.
Qué cambia con el nuevo decreto de FINABIEN y qué NO está definido todavía
Es fundamental distinguir entre lo que ya aprobó el decreto presidencial y los detalles operativos que aún están en proceso de regulación para evitar fraudes o falsas expectativas:
| Aspecto del decreto (Noviembre 2026) | Qué ya está aprobado y vigente | Qué falta por definirse |
| Facultad de crédito directo | FINABIEN ya puede otorgar préstamos y financiamientos directos a personas físicas y morales | Todavía no se publican montos, tasas ni plazos específicos para estos nuevos créditos |
| Descuentos, quitas y reestructuras | Podrá aplicar quitas, descuentos, reestructuras y cancelaciones sobre créditos propios otorgados | No es una condonación general automática de deudas; dependerá de reglas de su Junta Directiva |
| Tasas y garantías | Podrá operar programas con tasas de interés preferenciales y fondos de garantía parcial | El procedimiento y la ventanilla exacta de solicitud se definirán en los lineamientos internos |
| Cobertura y financiamiento | Aplica a nivel nacional; podrá recibir líneas de banca de desarrollo y organismos hasta por 100% de su patrimonio | Operará con su presupuesto autorizado actual, sin ampliaciones de gasto público |
Plazos oficiales: cuándo podrían abrir solicitudes y cómo evitar fraudes
Aunque la reforma ya entró en vigor el 19 de noviembre de 2026, el decreto establece dos etapas obligatorias antes de que salgan las convocatorias y reglas de operación al público:
- Primer plazo (180 días naturales): A partir del 18 de noviembre de 2026, FINABIEN cuenta con hasta 180 días naturales para adecuar su Estatuto Orgánico y demás normativa interna.
- Segundo plazo (180 días naturales adicionales): Una vez publicado el nuevo Estatuto, la Junta Directiva tendrá otros 180 días naturales para emitir los criterios de elegibilidad, evaluación crediticia, administración de riesgos, recuperación y acompañamiento a beneficiarios.
Por este motivo, ninguna página externa, gestor ni mensaje por redes sociales puede ofrecer hoy registros garantizados ni pedir depósitos por adelantado para estos nuevos créditos directos. El propio decreto incorpora obligaciones expresas de prevención de fraudes, protección al usuario y control contra operaciones con recursos de procedencia ilícita.
Qué apoyos y financiamientos vigentes puedes consultar hoy en los 32 estados
Mientras FINABIEN concluye la emisión de sus nuevos lineamientos de crédito directo, las familias y pequeños negocios de todo el país cuentan con alternativas productivas y de vivienda que ya operan con reglas definidas:
| Programa o alternativa vigente | A quién va dirigido | Qué ofrece actualmente |
| Capital Semilla y Autoempleo | Personas con oficio, comercio o negocio en casa | Equipo, herramientas o financiamiento productivo; revisa la guía de Capital Semilla y Autoempleo hasta $25,000 |
| Casa del Bienestar | Familias sin Infonavit que buscan vivienda propia | Acceso habitacional con cuotas bajas; consulta los requisitos de Casa del Bienestar con mensualidades desde $1,800 |
| Mejoramiento de Vivienda y Casa Fuerte | Hogares que requieren techo, piso, baño o tinaco | Apoyo directo en tarjeta o material; revisa Mejoramiento de Vivienda ($40,000) y Casa Fuerte 2026 |
| Retiro parcial de Afore por desempleo | Trabajadores que cotizaron al IMSS o ISSSTE | Liquidez de tu propia cuenta individual; conoce cómo calcularlo en Retiro de tu Afore por desempleo 2026 |
Educación financiera, historial crediticio y preparación para créditos productivos
Con la entrada en vigor del decreto, FINABIEN deberá evaluar cada crédito bajo criterios de viabilidad, sostenibilidad financiera y recuperación de cartera. Para quienes planean solicitar un financiamiento productivo cuando abran las reglas, conviene preparar desde ahora tres puntos básicos:
- Separar finanzas personales y del negocio: Registrar ingresos y gastos semanales en una cuenta bancaria propia o tarjeta de débito activa facilita comprobar actividad productiva real ante cualquier evaluación crediticia.
- Cuidar tu historial y evitar sobreendeudamiento: Antes de aceptar préstamos de aplicaciones no reguladas o tiendas con intereses altos, compara el Costo Anual Total (CAT) y verifica que la entidad esté supervisada por la CNBV y CONDUSEF.
-
Tener documentación fiscal y de identidad vigente: Contar con INE vigente, CURP certificada, comprobante de domicilio reciente y alta básica ante el SAT (si manejas microempresa) agiliza cualquier trámite futuro ante banca de desarrollo o instituciones públicas.
Para consultar el texto íntegro del decreto publicado el 18 de noviembre de 2026, puedes revisar directamente la edición oficial en el Diario Oficial de la Federación.